
ДОМУС-ЭКСПЕРТ · СТАТЬЯ № 17
Семейная ипотека на строительство дома: условия и проверка подрядчика
Краткий ответ: построить частный дом по семейной ипотеке можно, но одобрения семьи недостаточно. Банк должен принять участок, проект, строительную компанию, договор подряда и расчёты через счёт эскроу. Безопасная последовательность — сначала проверить условия программы и документы, затем согласовать подрядчика и только после этого подписывать договор и вносить деньги.
Диалог с экспертом компании «ДОМУС-ЭКСПЕРТ». Условия проверены 21 октября 2026 года по официальным материалам ДОМ.РФ, Банка ДОМ.РФ и Федеральному закону № 186-ФЗ. Решение и параметры кредита принимает конкретный банк.
Кому подходит семейная ипотека на строительство дома?
Заказчик: У нас есть ребёнок. Значит, семейную ипотеку на дом дадут автоматически?
Эксперт: Нет. Сначала проверяют, относится ли семья к действующей категории программы, затем — платёжеспособность и объект. На дату подготовки материала официальный каталог «Спроси.ДОМ.РФ» указывает семьи с ребёнком младше семи лет на дату кредитного договора и семьи с ребёнком, которому установлена категория «ребёнок-инвалид». Для отдельных составов семьи, территорий и целей действуют дополнительные ограничения, поэтому сверяйте актуальную карточку программы и правила выбранного банка перед заявкой.
Льготная ставка не отменяет банковскую проверку дохода, долговой нагрузки, первоначального взноса и кредитной истории. Предварительное решение по заёмщику также не равно одобрению стройки: земельный участок, проект, смета, подрядчик и договор проходят отдельную проверку.
Не переносите условия одного банка на всю программу
Заказчик: В интернете пишут конкретную площадь дома и требования к участку. Это закон для всех?
Эксперт: Часть таких параметров относится к продукту конкретного банка. Например, на странице Банка ДОМ.РФ опубликованы собственные требования к площади дома, земле и готовности объекта. Другой банк вправе установить свои критерии в пределах программы. Просите у кредитора перечень требований в письменном виде и сверяйте с ним проект до оплаты.
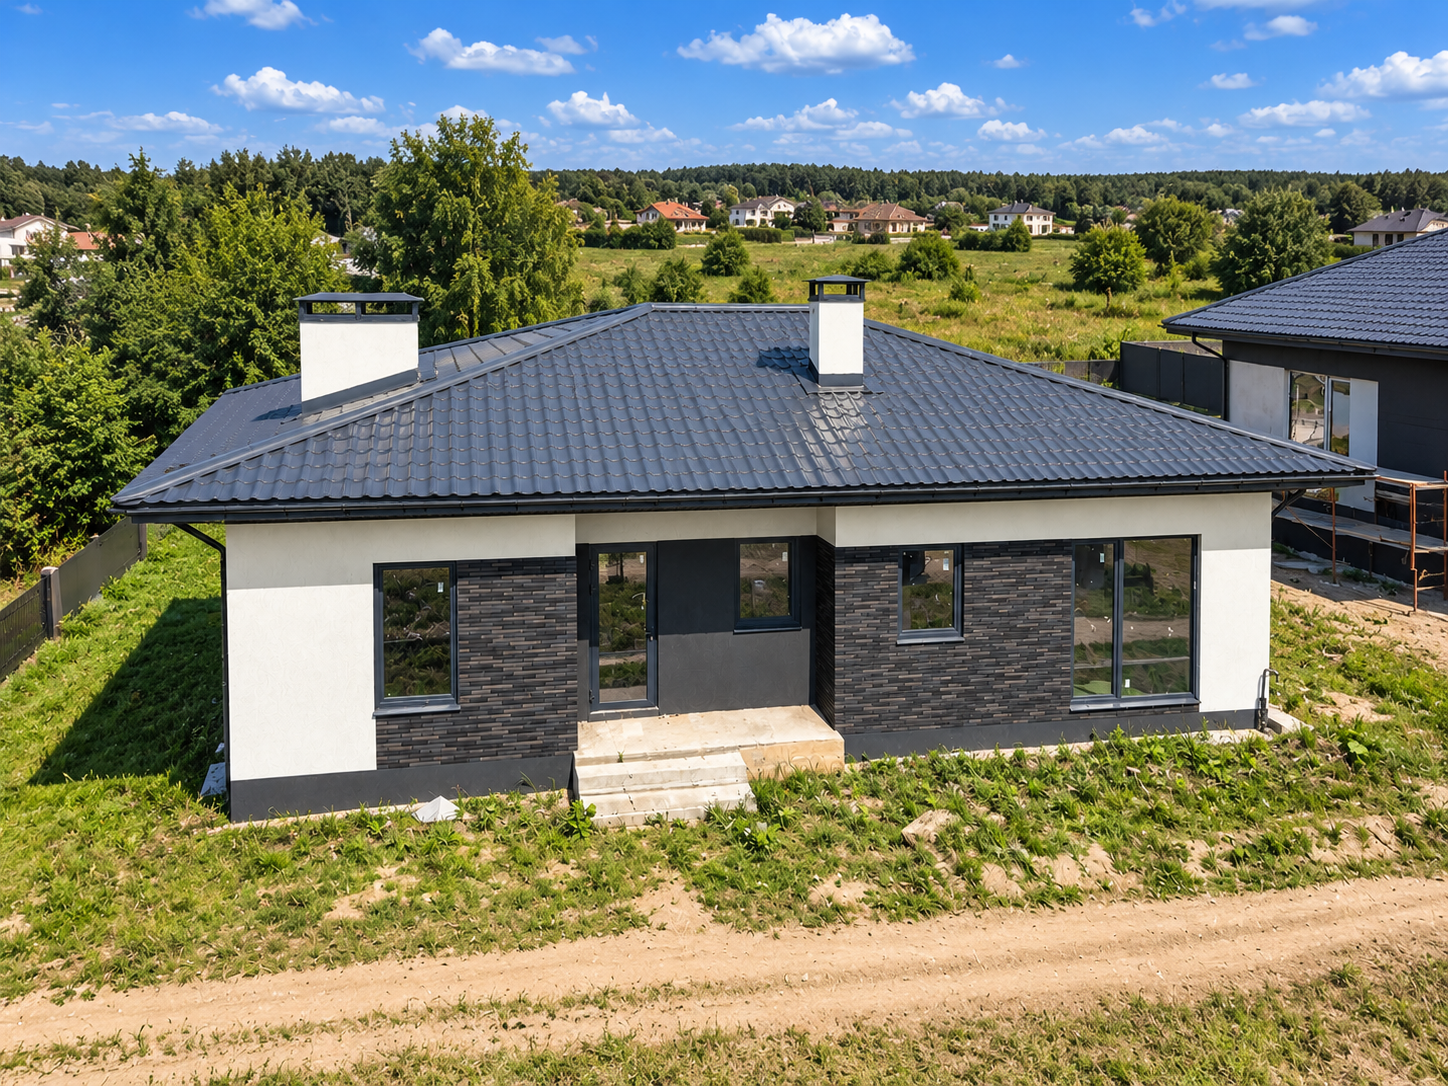
Можно ли строить на своём участке и купить землю вместе с домом?
Заказчик: Участок уже есть. Что банк будет в нём проверять?
Эксперт: Действующие условия допускают строительство на принадлежащем заёмщику участке, а также сделку с одновременной покупкой земли. Но участок должен позволять законно построить и зарегистрировать жилой дом. До выбора проекта запросите выписку ЕГРН, проверьте собственника, обременения, границы, категорию земли и вид разрешённого использования. Сопоставьте пятно застройки с ограничениями и доступом к участку.
Банк может запросить дополнительные документы и установить требования к площади или стоимости земли относительно общего бюджета. Не покупайте участок только потому, что он «под ИЖС» в объявлении: сначала передайте документы банку и проектировщику. Практические проверки земли собраны в нашей статье о выборе участка в Подмосковье.
Почему нужен подрядчик и как работает эскроу?
Заказчик: Я хотел нанимать бригады по очереди и платить после каждого этапа. Так можно?
Эксперт: Для строительства дома по семейной ипотеке официальные условия предусматривают строительную организацию, договор подряда и расчёты через счёт эскроу. Правовую основу механизма задаёт Федеральный закон от 22.07.2024 № 186-ФЗ. Это не обычная схема, при которой кредитные деньги сразу передают подрядчику.
Средства заказчика размещаются на специальном счёте. Подрядчик организует финансирование строительства по согласованной с банком модели и получает деньги после выполнения предусмотренных условий. Официальное разъяснение ДОМ.РФ связывает раскрытие эскроу с завершением строительства и регистрацией права собственности на дом. До подписания документов попросите банк письменно объяснить, какие события и документы нужны для раскрытия счёта, кто ставит дом на кадастровый учёт и что происходит при нарушении срока.
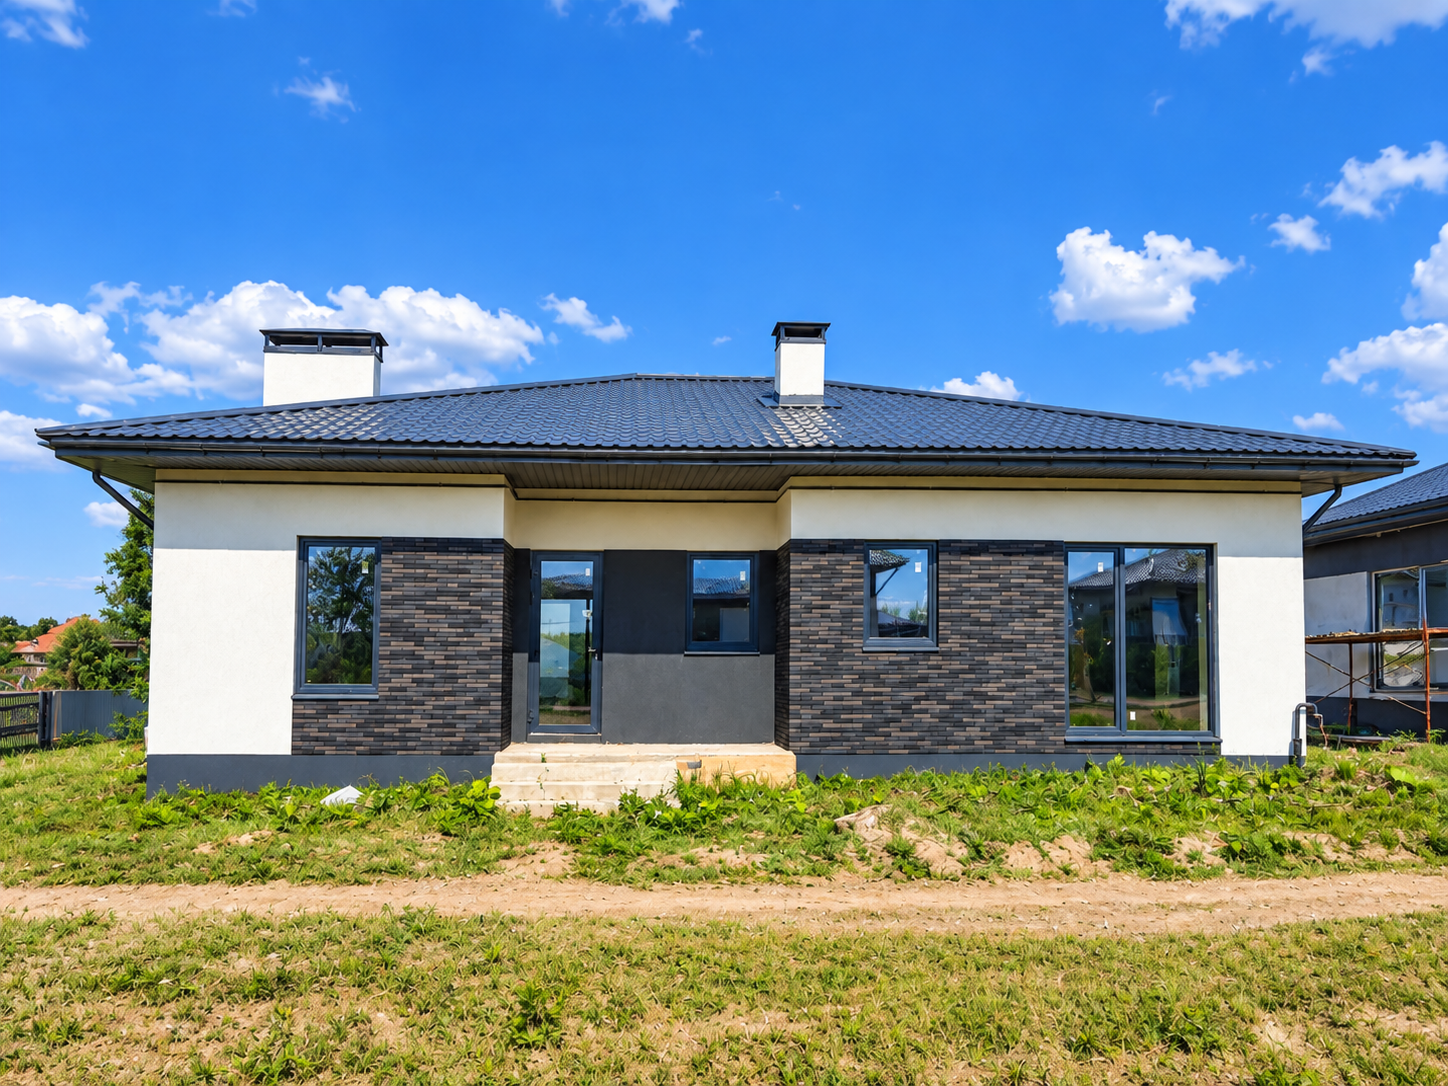
Как проверить подрядчика до подачи документов в банк?
Заказчик: Если банк согласовал компанию, можно больше ничего не проверять?
Эксперт: Банковское согласование важно, но оно не заменяет вашу проверку качества и содержания договора. Начните с карточки компании на платформе строим.дом.рф: там публикуются подрядчики, работающие с механизмом эскроу. Затем попросите у банка подтвердить, что компания подходит именно для вашей заявки и выбранного продукта.
После этого проверьте реквизиты, полномочия подписанта, судебные споры и исполнительные производства, завершённые объекты, реальные сроки, гарантийные обращения и финансовую модель стройки. Посетите действующий объект: смотрите организацию площадки, хранение материалов, контроль скрытых работ и соответствие выполненного проекту. Подробный перечень есть в статье «Как выбрать строительную компанию: 12 проверок».
Что спросить у подрядчика об эскроу
- С какими банками компания проводила сделки по ИЖС с эскроу?
- Как финансируется стройка до раскрытия счёта?
- Кто готовит проект, смету и пакет документов для банка?
- Кто отвечает за кадастровый учёт и регистрацию права?
- Какие завершённые дома по такой схеме можно осмотреть?
- Что происходит при изменении проекта, цены или срока?
Фраза «работаем по семейной ипотеке» должна подтверждаться не рекламой, а возможностью банка провести конкретную сделку с этим подрядчиком.
Какие документы и решения подготовить до договора?
Заказчик: Можно сначала подписать договор, а потом донести проект в банк?
Эксперт: Это рискованно. Банк может не принять уже подписанный договор, выбранный проект или часть сметы. Безопаснее сначала получить требования кредитора, затем собрать согласованный пакет.
| Что проверяют | Что подготовить | Практическая проверка |
|---|---|---|
| Семья и заёмщики | Документы о составе семьи, доходе и обязательствах | Получить предварительное решение банка и список условий |
| Земельный участок | Выписка ЕГРН, основание права, сведения о границах и ограничениях | Подтвердить возможность строительства и регистрацию жилого дома |
| Проект | Архитектурные и конструктивные решения, характеристики дома | Сверить с требованиями банка, участка и будущей эксплуатации |
| Смета | Состав работ, материалы, инженерия, исключения | Проверить полноту до выбранной готовности, а не только цену коробки |
| Подрядчик | Реквизиты, опыт, банковское согласование, модель финансирования | Получить подтверждение банка до аванса и подписания |
| Договор и эскроу | Срок, цена, результат, приёмка, документы для раскрытия счёта | Согласовать форму с банком и проверить приложения |
Для общего понимания банковского пакета используйте также статью об ипотеке на строительство дома. Она не заменяет перечень конкретного кредитора, но помогает увидеть этапы заранее.
Что обязательно закрепить в договоре подряда?
Заказчик: Банк проверяет договор. Значит, мои интересы уже полностью защищены?
Эксперт: Банк проверяет сделку прежде всего для кредитования. Заказчику всё равно нужно понять, какой дом он получит. В договоре и приложениях должны совпадать проект, спецификация, смета, цена, сроки, порядок изменений и критерии готовности. Отдельно зафиксируйте передачу исполнительной документации, акты скрытых работ, порядок приёмки и устранения недостатков.
Укажите, кто отвечает за уведомительные и регистрационные процедуры, кадастровые работы, подключение коммуникаций и документы для раскрытия эскроу. Если часть работ не входит в цену, перечислите исключения. Не оставляйте важные характеристики только в переписке или презентации. Разбор ключевых условий есть в статье о договоре на строительство дома.
Как не ошибиться с бюджетом семейной ипотеки?
Заказчик: Если банк одобрил сумму, значит, её хватит до переезда?
Эксперт: Нет. Одобренный кредит — предел финансирования, а не подтверждение полноты сметы. Сопоставьте три величины: полную цену выбранной комплектации, доступную сумму кредита и собственные средства. Отдельно учтите работы, которые не включены в договор: подготовку участка, внешние сети, дополнительные согласования, благоустройство, мебель и оборудование.
Не закладывайте точные будущие платежи по рекламному калькулятору. Попросите банк выдать расчёт полной стоимости кредита и график, а подрядчика — зафиксировать состав цены и основания для её изменения. Если стоимость дома выше суммы льготного кредита, заранее согласуйте источник разницы. Решение должно выдерживать не только одобрение, но и семейный бюджет после начала выплат.
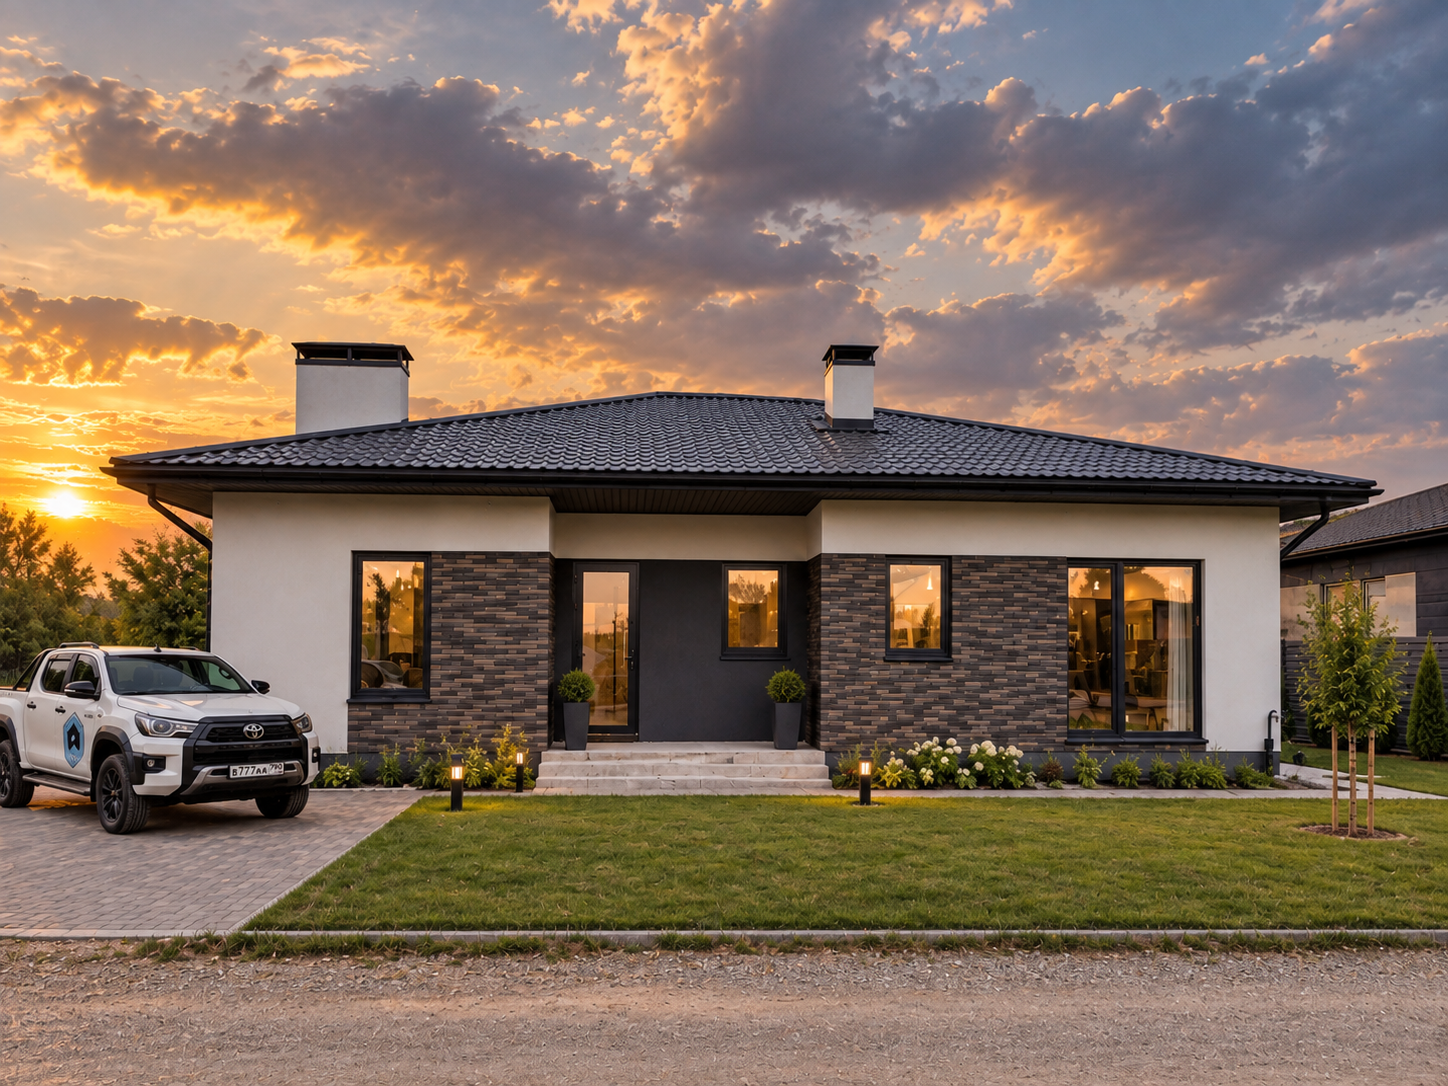
Пошаговая проверка до подписания
Заказчик: В каком порядке действовать, чтобы не потеряться?
Эксперт: Держите одну последовательность и не перескакивайте сразу к договору.
- Проверьте актуальные категории семей и цели кредита на официальном портале и в выбранном банке.
- Получите предварительную оценку заёмщиков и письменный перечень требований к участку, дому и подрядчику.
- Проверьте землю и ограничения, определите доступное пятно застройки.
- Выберите проект и комплектацию, подготовьте смету с понятными исключениями.
- Проверьте компанию, объекты и возможность сделки через эскроу.
- Передайте банку проект, подрядчика, смету и проект договора до подписания.
- Согласуйте договор, счёт эскроу, порядок финансирования и документы для раскрытия.
- Во время стройки фиксируйте этапы, скрытые работы и изменения, затем организуйте приёмку и регистрацию дома.
Ход стройки удобно заранее разложить по контрольным точкам — они перечислены в статье об этапах строительства дома.
Коротко
- Семейная ипотека не одобряется автоматически только по факту рождения ребёнка.
- Для строительства нужен согласованный банком подрядчик и расчёты через эскроу.
- Участок, проект, смета и договор проходят отдельную проверку.
- Карточка компании на профильной платформе не заменяет подтверждение вашего банка.
- Цена договора должна соответствовать ожидаемой готовности дома.
- Все обещания о сроках, составе и документах переносите в договор и приложения.
Обсудить проект и пакет для банка
Заказчик: Можно прийти до выбора окончательного проекта?
Эксперт: Да. Подготовьте документы на участок, предварительное решение банка и список требований кредитора. Мы поможем сопоставить их с проектом, комплектацией и этапами строительства. Посмотрите реализованные дома, свяжитесь через контакты или позвоните по номеру +7 993 341-34-99. Условия кредита подтвердит банк, а наша задача — сделать строительную часть понятной и проверяемой.
Частые вопросы
Заказчик: Можно ли строить дом по семейной ипотеке своими силами?
Эксперт: Для ипотечного строительства дома по действующим условиям семейной ипотеки используется договор подряда со строительной организацией и расчёты через счёт эскроу. Самостоятельную стройку без подрядчика не следует считать подходящей схемой, пока это письменно не подтвердил выбранный банк.
Заказчик: Нужно ли сначала выбрать подрядчика или получить одобрение банка?
Эксперт: Разумно начать с предварительной оценки семьи и участка, а подрядчика и проект согласовывать параллельно с банком. Обычное одобрение заёмщика ещё не означает, что банк примет конкретную компанию, договор, смету и дом.
Заказчик: Подходит ли подрядчик, если он есть на портале строим.дом.рф?
Эксперт: Размещение на профильной платформе помогает проверить сведения, но не заменяет одобрение конкретного банка. До подписания договора запросите у банка письменное подтверждение, что выбранный подрядчик и схема расчётов подходят для сделки.
Заказчик: Можно ли включить покупку участка в семейную ипотеку?
Эксперт: Официальные условия допускают строительство на собственном участке либо одновременно с его приобретением. Возможность сделки, требования к земле и долю собственных средств определяет банк после проверки документов и объекта.
Заказчик: Когда подрядчик получает деньги со счёта эскроу?
Эксперт: Механизм эскроу отделяет деньги заказчика от текущего финансирования стройки. Порядок раскрытия счёта связан с выполнением условий договора и регистрацией права на построенный дом; точные документы и процедуру нужно получить у банка до сделки.
Заказчик: Что важнее проверить в договоре подряда?
Эксперт: Проект и характеристики дома, состав цены, сроки, порядок изменений, обязанности по документам, критерии готовности, приёмку, устранение недостатков и условия раскрытия эскроу. Устные обещания следует переносить в договор и приложения.
Заказчик: Гарантирует ли льготная ставка, что денег хватит на весь дом?
Эксперт: Нет. Льготная программа определяет условия кредита, но не подтверждает полноту строительной сметы. Сопоставьте кредит, первоначальный взнос и собственный резерв с полной стоимостью участка, дома, коммуникаций и работ до выбранной готовности.
Эксперт компании «ДОМУС-ЭКСПЕРТ»
Подготовлено 21 октября 2026 года. Источники: официальный каталог «Спроси.ДОМ.РФ», страницы Банка ДОМ.РФ о семейной ипотеке и ИЖС с эскроу, Федеральный закон от 22.07.2024 № 186-ФЗ и платформа строим.дом.рф. Материал не является решением банка или финансовой гарантией; окончательные условия подтверждаются кредитором. Фотографии — из опубликованного портфолио компании.